Italia: utilizarea lemnului local este in scadere
Editor Echipa AfaceriLemn.ro, 29 octombrie 2026
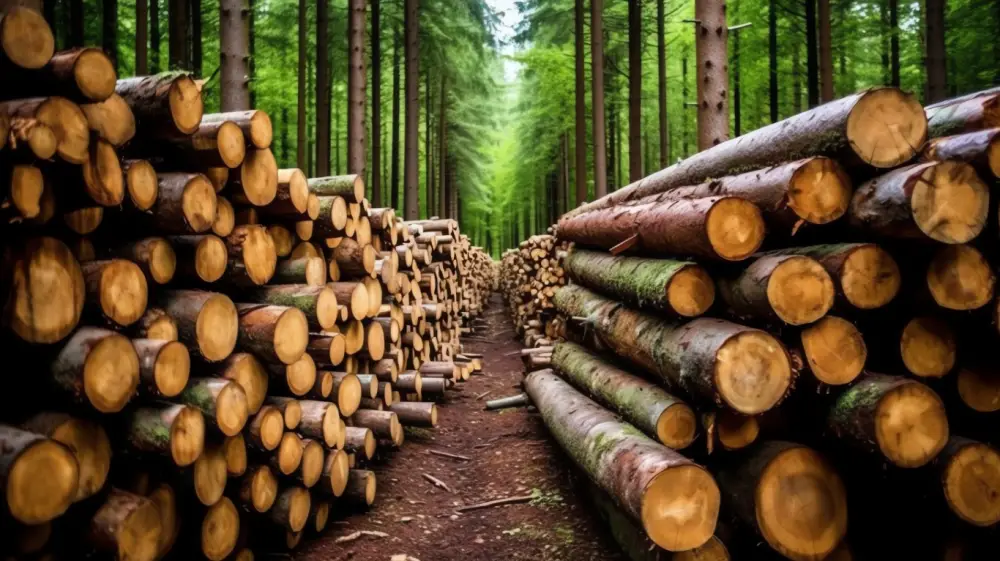
Industria italiana a lemnului ramane una dintre cele mai importante din Europa, dar aprovizionarea cu materie prima se bazeaza tot mai mult pe importuri, in timp ce utilizarea lemnului disponibil pe plan national ramane limitata fata de potentialul forestier al tarii. Evolutia poate avea efecte asupra preturilor, lanturilor de aprovizionare si oportunitatilor comerciale pentru furnizorii europeni de lemn si cherestea. 🌳
Italia dispune de o suprafata forestiera extinsa, insa nivelul de recoltare este relativ redus. Potrivit datelor sectoriale, recoltarea forestiera se situeaza sub 40% din cresterea anuala a padurilor, ceea ce inseamna ca o parte importanta a potentialului de productie ramane neutilizata.
In acelasi timp, industria italiana are nevoie de volume mari de lemn pentru segherie, panouri, mobilier, constructii, ambalaje si hartie. Diferenta dintre necesarul industriei si disponibilitatea interna este acoperita prin importuri. 🪵
Importurile de lemn au crescut puternic in 2025
Datele FederlegnoArredo arata ca in 2025 importurile macrosistemului italian al lemnului au crescut cu 14,7% fata de 2024, ajungand la aproape 5,8 miliarde EUR.
Cele mai importante cresteri au fost inregistrate pentru:
- busteni si cherestea: +28,6%, echivalentul unei cresteri de aproximativ 387 milioane EUR;
- panouri din lemn: +14%, aproximativ 176 milioane EUR suplimentar;
- produse pentru constructii: +17,6%, aproximativ 124 milioane EUR suplimentar.
Austria si Germania raman printre principalii furnizori de lemn pentru piata italiana.
Cresterea importurilor confirma dependenta structurala a Italiei de materie prima externa si arata ca cererea industriei depaseste capacitatea actuala de aprovizionare din lemn local.
Pentru o imagine mai larga asupra pietei europene, AfaceriLemn.ro analizeaza restrangerea pietei europene a lemnului si revenirea treptata a cererii.
Plopul arata clar deficitul de materie prima locala
Situatia este foarte vizibila in cazul lemnului de plop.
Potrivit CREA, industria italiana are un necesar anual de peste 2 milioane m3 de lemn de plop, in timp ce disponibilitatea interna nu ajunge la 1 milion m3.
Plopul este utilizat in principal pentru:
- placaj si alte panouri pe baza de lemn;
- ambalaje;
- industria hartiei;
- segherie si semifabricate.
Diferenta trebuie acoperita din import, ceea ce expune companiile italiene la fluctuatiile preturilor internationale ale lemnului, costurilor logistice si cursurilor comerciale.
Efectul Vaia s-a incheiat
Un alt factor important este disparitia surplusului temporar de materie prima creat de furtuna Vaia din 2018.
Volumele mari de lemn doborat de furtuna au alimentat pentru mai multi ani industria din nordul Italiei si au permis cresterea capacitatii de taiere a unor segherie pana la aproximativ 1,2 milioane m3.
Conform analizelor recente ale sectorului forestier italian, acest efect exceptional este acum practic epuizat.
Piata revine astfel la o situatie structurala in care disponibilitatea lemnului local este mai redusa, iar importurile capata din nou o importanta crescuta. 🌳
Italia are paduri, dar exploatarea ramane limitata
Situatia poate parea paradoxala: suprafata forestiera italiana este in crestere, dar industria ramane dependenta de lemn importat.
Explicatia tine de mai multi factori:
- fragmentarea proprietatii forestiere;
- accesul dificil in anumite regiuni montane;
- costurile ridicate ale exploatarii;
- infrastructura forestiera insuficienta;
- restrictii de mediu si de conservare;
- lipsa personalului calificat;
- dificultatea organizarii unor fluxuri industriale constante de lemn local.
Rezultatul este ca existenta resursei forestiere nu se transforma automat in lemn disponibil pentru industrie.
Presiune suplimentara asupra preturilor lemnului
Dependenta de importuri apare intr-un moment in care oferta globala de lemn de rasinoase este asteptata sa creasca lent.
AfaceriLemn.ro a analizat recent aceasta situatie in articolul privind restrangerea ofertei globale de lemn de rasinoase.
Oferta mondiala de lemn rotund de rasinoase ar putea creste cu numai aproximativ 0,5% anual pana in 2035, in timp ce cererea din constructii, ambalaje si alte sectoare poate avansa mai rapid.
Pentru industria italiana, aceasta combinatie dintre dependenta ridicata de importuri si o oferta globala care creste lent poate genera presiune suplimentara asupra preturilor bustenilor si cherestelei. 📈
Importurile mai mari creeaza oportunitati pentru furnizorii europeni
Dependenta Italiei de materie prima externa nu reprezinta doar un risc pentru companiile italiene. Pentru furnizorii din alte state europene, ea poate crea oportunitati comerciale importante.
Produsele cu potential includ:
- busteni de rasinoase si foioase;
- cherestea;
- semifabricate din lemn;
- furnir si placaj;
- panouri pe baza de lemn;
- componente pentru mobilier;
- produse din lemn pentru constructii.
Pentru companiile romanesti, Italia ramane una dintre pietele europene care merita urmarite atent, in special atunci cand exista disponibilitate de materie prima certificata si capacitatea de a asigura livrari constante.
Informatii privind evolutia preturilor si a cererii pentru cherestea pot fi consultate si in analiza AfaceriLemn.ro despre presiunea tarifara si restrictiile de aprovizionare pe piata cherestelei.
Mai mult lemn local sau mai multe importuri?
Pe termen mediu, Italia va trebui sa gaseasca un echilibru intre cresterea utilizarii lemnului national si mentinerea fluxurilor de import necesare industriei.
Majorarea recoltarilor nu poate fi realizata exclusiv prin cresterea volumelor exploatate. Sunt necesare investitii in drumuri forestiere, mecanizare, consolidarea proprietatilor, gestionare activa si formarea personalului.
In paralel, reciclarea lemnului poate reduce presiunea asupra materiei prime virgine. Italia dispune deja de o industrie dezvoltata de recuperare a lemnului, in special pentru panouri si ambalaje.
Pentru urmatorii ani, industria italiana va functiona probabil pe baza unui mix format din lemn local, lemn reciclat si importuri de materie prima. ♻
Perspective pentru 2026-2027
Cresterea cu 14,7% a importurilor de lemn in 2025 arata ca dependenta de piata externa ramane ridicata.
In prima parte a anului 2026, FederlegnoArredo semnaleaza in acelasi timp presiuni mai mari asupra preturilor materiei prime lemnoase, in timp ce productia industriei lemnului a inregistrat o scadere de aproximativ 4,6% in perioada ianuarie-mai 2026.
Pentru profesionistii din industria lemnului, principalii indicatori de urmarit sunt:
- preturile bustenilor si cherestelei;
- importurile italiene de lemn;
- capacitatea de recoltare a padurilor italiene;
- evolutia industriei constructiilor si mobilierului;
- disponibilitatea lemnului reciclat;
- costurile logistice si energetice.
Daca utilizarea lemnului national ramane redusa, Italia va continua sa fie una dintre cele mai importante piete europene pentru importurile de lemn, cherestea si produse intermediare din lemn. Pentru exportatorii europeni, aceasta situatie poate crea oportunitati comerciale importante, dar si o competitie mai intensa intre furnizori. 🪵
Surse:
FederlegnoArredo
CREA - Foreste e Legno
CREA
📈 Urmariti piata europeana a lemnului: AfaceriLemn.ro publica informatii despre preturi, importuri, exporturi, cerere, materie prima si tendinte din industria lemnului.
🪵 Exportati lemn sau produse din lemn catre Italia? Urmariti oportunitatile comerciale, cererile si ofertele publicate prin comunitatea profesionala AfaceriLemn.ro.
🌳 Cautati clienti, furnizori sau parteneri in industria lemnului? Promovati compania, produsele si serviciile dvs. pe AfaceriLemn.ro si conectati-va cu profesionisti din sector.
Cumparati produsele direct de la producatori. Trimiteti GRATUIT cererea dvs DIRECT catre producatori si obtineti cele mai bune cotatii.
Platforma AfaceriLemn.ro utilizeaza cookies.
Termeni si conditii de utilizare
Protectia datalor cu caracter personal
AfaceriLemn.ro este marca a Romcibex SRL | CUI RO 4019740