Pietele globale de lemn de rasinoase intra intr-o perioada de restrangere a ofertei
Editor Echipa AfaceriLemn.ro, 17 septembrie 2026
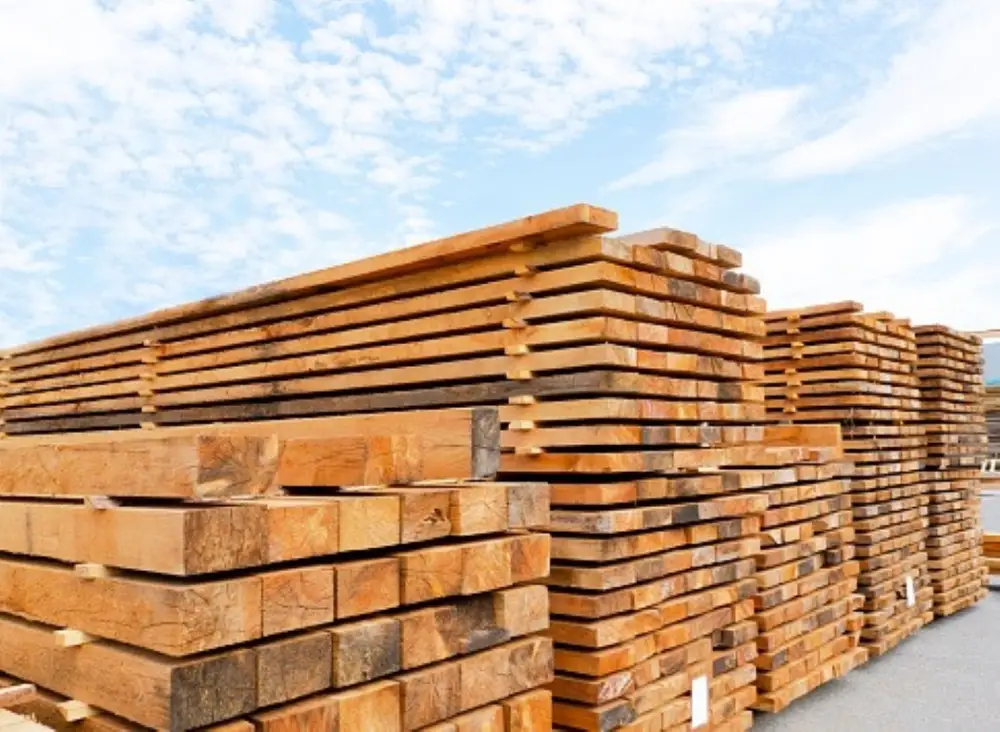
Piata globala a lemnului de rasinoase intra intr-o perioada in care cresterea ofertei ar putea ramane sub ritmul cererii, cu efecte importante asupra preturilor bustenilor, cherestelei, comertului international si investitiilor din industria lemnului.
🌲 Potrivit celui mai recent Global Softwood Roundwood Supply Outlook, oferta globala de lemn rotund de rasinoase este estimata sa creasca cu numai aproximativ 0,5% pe an pana in 2035. In acelasi timp, cererea provenita din constructii, ambalaje, biomasa si alte sectoare consumatoare de produse din lemn este asteptata sa avanseze mai rapid.
Pentru gatere, producatori de cherestea, comercianti si utilizatori industriali, aceasta evolutie sugereaza o piata in care accesul la materie prima lemnoasa competitiva ar putea deveni tot mai dificil.
Oferta globala de rasinoase creste lent
Productia globala de lemn rotund de rasinoase se afla in prezent aproape de media ultimilor 25 de ani, dupa atingerea unui nivel record in 2021. Totusi, structura geografica a ofertei s-a modificat semnificativ.
Incepand cu anul 2000, oferta nord-americana de lemn rotund de rasinoase a scazut cu aproape 20%, in timp ce Europa impreuna cu Rusia si celelalte regiuni ale lumii au inregistrat cresteri de aproximativ 18%.
🪵 Problema pentru urmatorul deceniu nu este neaparat lipsa resursei forestiere la nivel global, ci capacitatea de a recolta, procesa si transporta lemnul la costuri competitive catre principalele piete consumatoare.
Europa se apropie de limitele sustenabile de exploatare
Europa ramane una dintre cele mai importante regiuni pentru productia si exportul de cherestea de rasinoase, insa potentialul suplimentar de crestere este limitat.
In numeroase tari europene, nivelurile de recoltare se afla deja aproape de limitele biologice considerate sustenabile. Politicile privind protectia padurilor, conservarea biodiversitatii si schimbarile climatice limiteaza suplimentar cresterea volumelor disponibile.
In Europa Centrala, reducerea volumelor de lemn provenite din taieri sanitare dupa episoadele majore de atacuri de insecte si furtuni poate contribui, de asemenea, la o oferta mai redusa de busteni de rasinoase.
Pentru o perspectiva asupra evolutiei regionale, consulta analiza AfaceriLemn.ro despre restrangerea pietei europene a lemnului si revenirea cererii.
Canada nu va reveni rapid la volumele istorice
Canada, unul dintre cei mai importanti furnizori mondiali de lemn de rasinoase, ar putea inregistra o stabilizare si o recuperare moderata a productiei dupa mai multi ani de declin.
Totusi, analistii considera improbabila revenirea rapida la volumele istorice, in special in British Columbia, unde disponibilitatea resursei forestiere a fost afectata de incendii, daunatori, restructurarea industriei si inchiderea unor capacitati de productie.
America de Nord ramane esentiala pentru echilibrul global al pietei. In ultimii cinci ani, oferta regionala de lemn rotund de rasinoase a scazut cu aproape 15%, cea mai mare parte a declinului fiind inregistrata in Canada.
Sudul SUA are cel mai mare potential de crestere
📈 Sudul Statelor Unite este identificat drept regiunea cu cel mai mare potential pentru cresterea viitoare a ofertei de lemn de rasinoase.
Resursele forestiere sunt importante, iar volumele recoltate raman sub cresterea biologica a padurilor. Cu toate acestea, disponibilitatea fortei de munca, infrastructura, capacitatea de transport si necesarul de investitii in gatere si logistica vor limita viteza cu care aceasta resursa poate ajunge pe piata.
Prin urmare, existenta padurilor nu se traduce automat intr-o crestere rapida a ofertei comerciale de busteni sau cherestea.
Rusia dispune de resurse importante, dar accesul ramane dificil
Rusia detine resurse considerabile de rasinoase care sunt in prezent subutilizate. Teoretic, acestea ar putea contribui semnificativ la cresterea ofertei mondiale.
In practica, insa, riscurile geopolitice, restrictiile de acces la anumite piete, infrastructura insuficienta si necesarul ridicat de investitii limiteaza capacitatea acestei resurse de a echilibra piata globala.
Aceasta situatie poate mentine o separare tot mai clara intre regiunile cu resurse forestiere disponibile si pietele unde exista cerere efectiva pentru produse din lemn.
Plantatiile nu vor compensa integral deficitul
In America Latina, Asia si Oceania, plantatiile forestiere continua sa ofere costuri competitive de productie. Totusi, suprafata plantatiilor de rasinoase nu a crescut semnificativ in ultimul deceniu.
Cresterea viitoare a productiei este asteptata sa provina in principal din productivitate mai ridicata, nu din extinderea majora a suprafetelor plantate.
Noua Zeelanda si Japonia se confrunta inclusiv cu restrictii determinate de structura pe varste a padurilor, ceea ce poate limita temporar volumele disponibile pentru exploatare.
Preturile lemnului pot ramane sub presiune
O oferta care creste mai lent decat cererea creeaza conditii pentru mentinerea unei presiuni ascendente asupra preturilor bustenilor si cherestelei de rasinoase.
Aceasta tendinta este deja vizibila pe anumite piete. In America de Nord, nivelurile reduse ale stocurilor si productia controlata a gaterelor au mentinut preturile relativ ferme chiar si in perioade cu cerere sezoniera mai slaba.
Pentru o analiza suplimentara a legaturii dintre disponibilitatea materialului si preturile cherestelei, vezi presiunea tarifara si restrictiile de aprovizionare din piata cherestelei.
Comertul global cu cherestea s-a redus
Restrangerea ofertei vine intr-un moment in care comertul international cu cherestea de rasinoase a trecut deja printr-o perioada de ajustare.
In 2025, cele mai mari 15 tari exportatoare au livrat putin peste 101 milioane m3 de cherestea de rasinoase catre principalele piete importatoare, cu aproximativ 5% mai putin fata de 2024.
Canada a inregistrat o scadere de aproximativ 11% a exporturilor, Germania de aproximativ 15%, iar Austria de aproximativ 5%. Finlanda a evoluat in directia opusa, cu o crestere importanta a livrarilor externe.
Date suplimentare privind structura pietei europene pot fi consultate in analiza pietei UE de cherestea, importurilor, exporturilor si perspectivelor sectorului.
Cererea din constructii, ambalaje si biomasa va fi decisiva
🏗 Constructiile reprezinta unul dintre principalii factori care vor determina evolutia cererii pentru cherestea de rasinoase. O revenire mai puternica a constructiilor rezidentiale in SUA si Europa ar putea accelera consumul exact intr-o perioada in care cresterea ofertei este limitata.
In acelasi timp, industria ambalajelor, productia de paleti, biomasa energetica si utilizarea tot mai extinsa a lemnului in constructii pot crea competitie suplimentara pentru materia prima.
Aceasta situatie poate influenta nu doar preturile bustenilor, ci si costurile pentru cherestea, grinzi, elemente structurale, CLT, glulam, panouri si alte produse din lemn.
Ce inseamna pentru companiile din industria lemnului?
Pentru profesionistii din sector, perspectiva pana in 2035 evidentiaza cateva tendinte importante:
🪵 materia prima de rasinoase poate deveni mai greu de obtinut la preturi competitive;
📈 presiunea asupra preturilor bustenilor poate ramane ridicata;
🌲 diferentele regionale privind disponibilitatea lemnului vor deveni tot mai importante;
📦 importurile si exporturile pot fi redirectionate catre noi surse si piete;
🌎 investitiile in exploatare, logistica si capacitate de procesare vor avea un rol strategic.
Pentru gatere si producatorii de produse din lemn, securizarea contractelor de aprovizionare si diversificarea furnizorilor pot deveni elemente tot mai importante ale strategiei comerciale.
Pentru comercianti si importatori, diferentele regionale dintre preturile lemnului si disponibilitatea materiei prime pot genera noi oportunitati de arbitraj si noi fluxuri comerciale.
Perspective pentru piata lemnului pana in 2035
Scenariul de baza nu indica o lipsa absoluta de lemn de rasinoase, ci o piata in care oferta suplimentara va deveni mai dificila si mai costisitor de mobilizat.
Cererea din constructii, ambalaje si biomasa este asteptata sa continue sa creasca, in timp ce limitele biologice, reglementarile de mediu, infrastructura, costurile si schimbarile climatice vor limita ritmul de extindere a productiei.
In aceste conditii, preturile bustenilor de rasinoase ar putea ramane sustinute pe termen lung, iar competitivitatea gaterelor va depinde tot mai mult de costul materiei prime, eficienta productiei si accesul la surse stabile de aprovizionare.
📊 Urmareste piata lemnului cu AfaceriLemn.ro
Pentru informatii despre preturi la lemn, cherestea, importuri, exporturi, statistici, tendinte si prognoze, urmareste www.AfaceriLemn.ro.
🪵 Monitorizeaza preturile bustenilor si cherestelei.
🌲 Urmareste disponibilitatea materiei prime si tendintele din industria forestiera.
📈 Analizeaza importurile, exporturile si modificarile fluxurilor comerciale.
🌎 Identifica furnizori, cumparatori si noi oportunitati B2B in industria lemnului.
Surse
Lesprom Network
Sawmilling South Africa
Timber Online
Cumparati produsele direct de la producatori. Trimiteti GRATUIT cererea dvs DIRECT catre producatori si obtineti cele mai bune cotatii.
Platforma AfaceriLemn.ro utilizeaza cookies.
Termeni si conditii de utilizare
Protectia datalor cu caracter personal
AfaceriLemn.ro este marca a Romcibex SRL | CUI RO 4019740