Piata lemnului in 2026 in Romania si Europa
Editor Echipa AfaceriLemn.ro, 19 august 2026
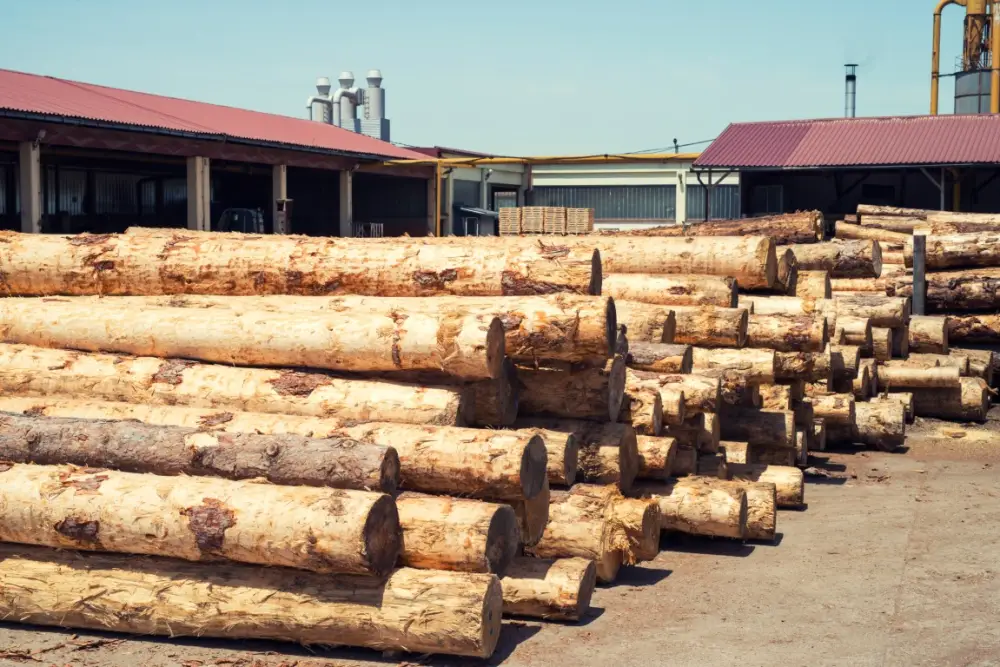
Piata lemnului din Romania si Europa traverseaza in 2026 o perioada de ajustare, caracterizata de cerere inca prudenta, costuri ridicate ale materiei prime, presiune asupra marjelor producatorilor si semnale moderate de revenire din sectorul constructiilor. Pentru companiile din industria lemnului, diferenta dintre evolutia pretului bustenilor si capacitatea pietei de a absorbi scumpirile produselor finite ramane una dintre principalele provocari ale anului.
🌳 Europa: productia de cherestea ramane sub presiune
Datele European Organisation of the Sawmill Industry (EOS) arata ca productia de cherestea de rasinoase din tarile membre a scazut cu aproximativ 1,5% in 2025, iar pentru 2026 este anticipata o noua contractie usoara. Productia ramane astfel la un nivel semnificativ inferior maximului atins in 2021.
Una dintre problemele importante pentru gaterele europene este raportul dintre pretul materiei prime si pretul cherestelei. Costurile ridicate ale bustenilor, energiei si fortei de munca continua sa limiteze profitabilitatea, intr-un moment in care cererea europeana nu este suficient de puternica pentru transferarea integrala a acestor costuri catre clienti.
Pe segmentul de foioase, situatia este ceva mai stabila. Productia europeana de cherestea de foioase a crescut marginal in 2025, iar pentru 2026 EOS anticipeaza o usoara crestere. Totusi, disponibilitatea materiei prime si dependenta unor producatori de pietele externe continua sa reprezinte factori de risc.
📈 Constructiile ofera primele semnale pozitive pentru cererea de lemn
Unul dintre cele mai importante semnale pentru piata europeana vine din constructii. Potrivit Eurostat, in mai 2026 productia din constructii a crescut cu 1,8% in Uniunea Europeana fata de mai 2025 si cu 1,2% in zona euro.
Revenirea este insa neuniforma, iar constructia efectiva de cladiri ramane mai slaba decat alte componente ale sectorului. Din acest motiv, 2026 nu poate fi considerat deocamdata un an de revenire puternica pentru cererea de lemn pentru constructii, cherestea structurala, CLT, glulam si alte produse din lemn, ci mai degraba unul de stabilizare si pregatire pentru o posibila accelerare ulterioara.
Pentru producatori si traderi, urmarirea permanenta a tendintelor pietei europene a lemnului devine esentiala pentru politica de achizitii, stocuri si vanzari.
🌳 Romania: materia prima rezista, dar valoarea adaugata este sub presiune
Piata romaneasca prezinta in 2026 o evolutie contrastanta. Datele pentru aprilie arata o crestere anuala de aproximativ 5,3% pentru prelucrarea primara a lemnului, in timp ce productia de mobila a scazut cu aproximativ 18,2% fata de aprilie 2025.
Aceasta divergenta este importanta pentru intreaga industrie: activitatea din zona de cherestea, placi si produse din lemn demonstreaza o anumita rezilienta, in timp ce segmentul cu valoare adaugata ridicata resimte mult mai puternic slabiciunea cererii.
Industria mobilei este deosebit de importanta deoarece o mare parte a productiei romanesti este destinata exportului. Scaderea comenzilor externe, costurile salariale, energia si competitia internationala pot transmite presiunea inapoi catre producatorii de semifabricate, cherestea si furnizorii de materie prima.
Pentru companiile care urmaresc evolutia sectorului romanesc, datele privind industria lemnului si contributia acesteia la economia Romaniei ofera un reper suplimentar pentru evaluarea dimensiunii si importantei pietei.
💰 Preturile lemnului: materia prima ramane elementul critic
In 2026 nu exista o singura directie europeana a preturilor. Diferentele dintre tari, specii, sortimente si nivelurile de procesare sunt importante. Totusi, una dintre tendintele comune semnalate de industrie este mentinerea preturilor ridicate pentru materia prima in raport cu preturile produselor rezultate.
Pentru gatere, aceasta situatie comprima marjele: costul bustenilor poate ramane ridicat chiar atunci cand cumparatorii de cherestea nu accepta majorari proportionale. In acelasi timp, reducerea disponibilitatii unor sortimente, politicile forestiere, efectele schimbarilor climatice si diminuarea exploatarilor de calamitate in anumite regiuni pot limita oferta.
📊 Pentru operatorii economici, compararea periodica a preturilor lemnului, cherestelei si produselor derivate, alaturi de monitorizarea importurilor si exporturilor, devine tot mai importanta in negocierea contractelor si planificarea achizitiilor.
🌍 Importurile si exporturile devin tot mai importante
Europa ramane o piata puternic interconectata. Germania, Suedia, Finlanda, Austria si Franta continua sa joace roluri majore in productia europeana de cherestea de rasinoase, iar fluxurile comerciale dintre statele UE si pietele externe influenteaza disponibilitatea si preturile regionale.
Pentru Romania, pozitia geografica ofera acces atat la piata UE, cat si la fluxurile comerciale din Europa Centrala si de Est. In acelasi timp, evolutiile din Ucraina, Balcani si Europa Centrala pot modifica rapid conditiile de aprovizionare.
In acest context, analiza importurilor si exporturilor de lemn, cherestea, panouri, mobila, peleti si alte produse din lemn devine un instrument comercial, nu doar statistic.
📋 EUDR devine unul dintre subiectele majore ale finalului de an
Un alt factor care va influenta piata este aplicarea Regulamentului UE privind produsele asociate defrisarilor - EUDR. Pentru companiile din industria lemnului, trasabilitatea originii materiei prime si documentarea lantului de aprovizionare devin componente tot mai importante ale activitatii comerciale.
Pregatirea sistemelor informatice, colectarea datelor de geolocalizare si verificarea furnizorilor pot genera costuri suplimentare, dar pot deveni si un avantaj competitiv pentru companiile care reusesc sa ofere rapid documentatia solicitata de clientii europeni.
Mai multe informatii despre schimbarile legislative si comerciale pot fi urmarite in sectiunea de stiri si analize din industria lemnului.
📈 Perspective pentru restul anului 2026
Pentru urmatoarele luni, scenariul cel mai probabil ramane unul de stabilizare cu diferente importante intre segmente. O revenire mai consistenta a constructiilor europene ar putea sustine cererea pentru cherestea, lemn structural si produse din lemn inginerizat, dar presiunea costurilor si preturile materiei prime vor continua sa influenteze profitabilitatea.
In Romania, una dintre provocarile structurale ramane cresterea valorii adaugate obtinute din resursa disponibila. Dezvoltarea productiei de elemente structurale, componente, produse finite si constructii din lemn poate reduce dependenta de segmentele cu marje mici si poate imbunatati competitivitatea exporturilor.
🌳 2026 nu este, pana acum, anul unei reveniri spectaculoase a pietei lemnului, ci mai degraba anul in care industria incearca sa gaseasca un nou echilibru intre oferta, cerere, costul materiei prime si cerintele tot mai complexe ale pietei europene.
Informatii de piata pentru profesionistii din industria lemnului
AfaceriLemn.ro urmareste evolutiile relevante pentru producatori, exploatatori forestieri, gatere, producatori de mobila, traderi, importatori si exportatori.
📊 Urmareste statistici, preturi, importuri, exporturi si tendinte din industria lemnului.
🪵 Consulta periodic evolutia pietei pentru a identifica schimbari ale cererii si oportunitati comerciale.
🌍 Foloseste AfaceriLemn.ro pentru informatii despre piata romaneasca si europeana a lemnului si pentru conectarea cu potentiali parteneri B2B.
Surse
European Organisation of the Sawmill Industry (EOS)
UNECE
Eurostat
ASFOR
Cumparati produsele direct de la producatori. Trimiteti GRATUIT cererea dvs DIRECT catre producatori si obtineti cele mai bune cotatii.
Platforma AfaceriLemn.ro utilizeaza cookies.
Termeni si conditii de utilizare
Protectia datalor cu caracter personal
AfaceriLemn.ro este marca a Romcibex SRL | CUI RO 4019740